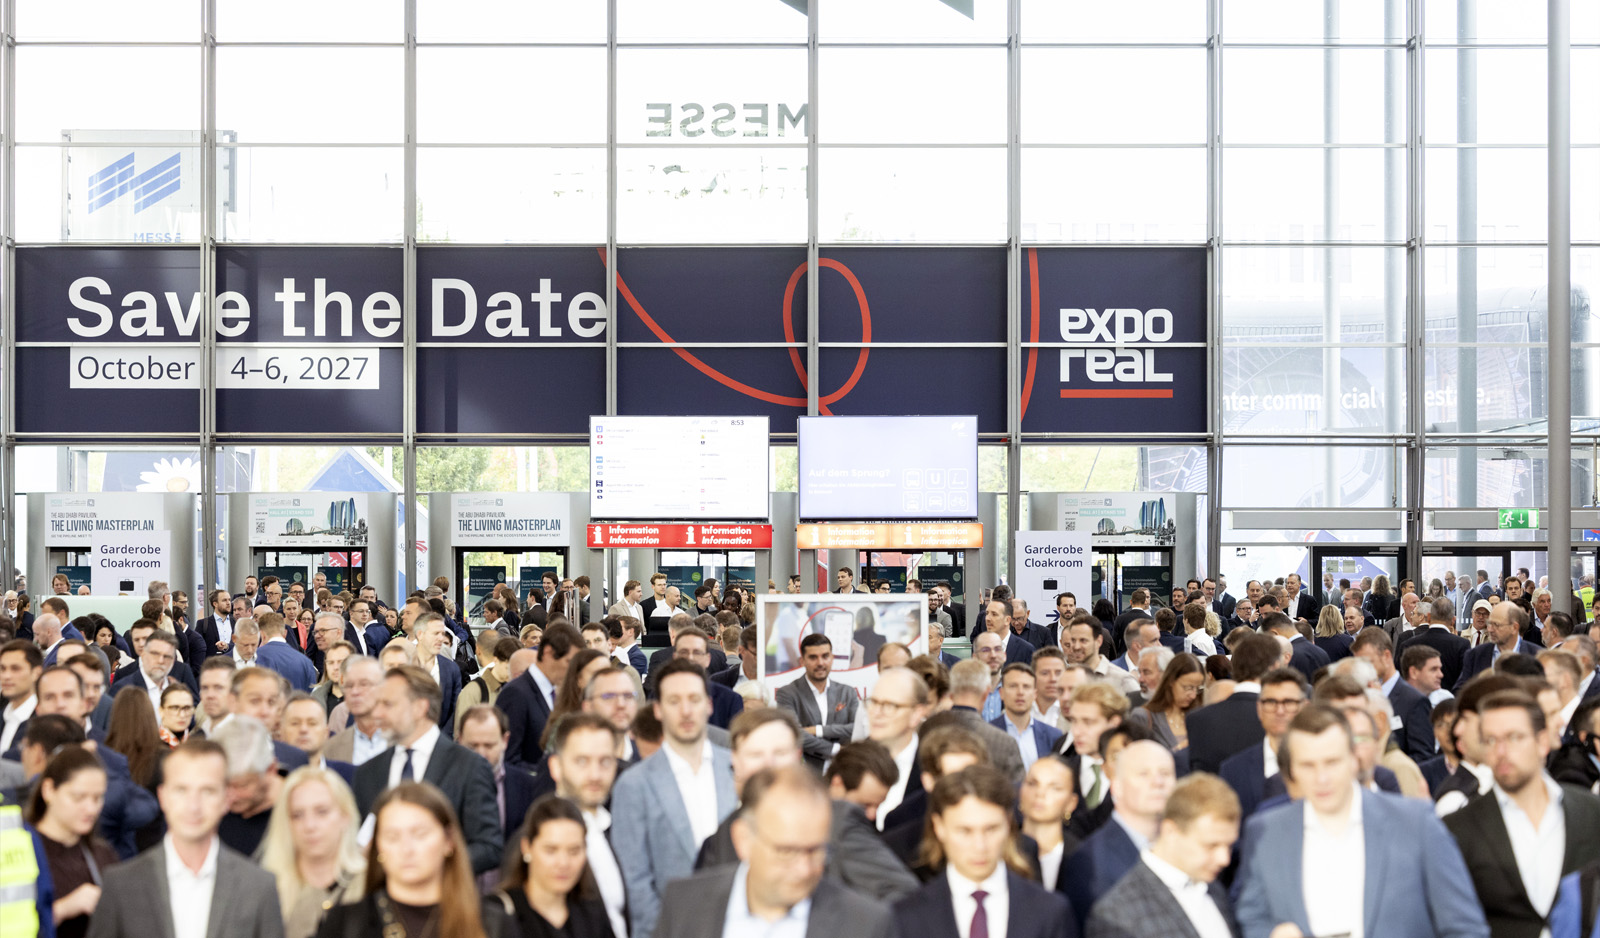

Vom 5. bis 7. Oktober kamen in München 1.777 Aussteller aus 37 Ländern und mehr als 42.000 Teilnehmer aus 74 Ländern zusammen. Die Dimension der Messe verdeutlicht das anhaltende Interesse am Austausch über Investitionen, Finanzierung und die Zukunft der Branche.
Das DMH-Stimmungsbarometer zeigt zugleich eine Immobilienwirtschaft, die nach einer tragfähigen Erholung sucht. Investitionsmöglichkeiten werden erkannt, die Erwartungen bleiben jedoch vorsichtig. Die Zuversicht des Vorjahres ist einer nüchterneren Einschätzung gewichen. Finanzierung, Kaufpreis und wirtschaftliche Perspektive müssen zusammenpassen, bevor aus Interesse eine Investitionsentscheidung wird.
Aus unserer Sicht beschreibt dies die gegenwärtige Marktphase treffend: Einzelne Bereiche gewinnen wieder an Bewegung, während andere weiterhin Anpassungen durchlaufen. Für Österreich und
insbesondere Wien stehen die Chancen im Bestand einer schwierigen Umsetzung neuer Projekte gegenüber. Standortqualität, gesicherte Erträge und ein realistischer Blick auf die notwendigen Investitionen bestimmen die weitere Entwicklung.
Marktumfeld und Investorenstimmung – Wohin gehen die Märkte?
Die Befragten auf der diesjährigen Expo-Real beurteilen die aktuelle Lage im DACH-Raum überwiegend abwartend, mit leicht negativer Tendenz. Für die kommenden zwölf Monate fällt die Einschätzung noch zurückhaltender aus. Darin zeigt sich weniger die Erwartung eines raschen Aufschwungs als die Suche nach wirtschaftlich überzeugenden Einzelmöglichkeiten.
Hotels und Wohnimmobilien finden innerhalb der Befragung vergleichsweise großen Zuspruch. Auch Logistik und studentisches Wohnen werden als chancenreich wahrgenommen. Büro und Einzelhandel stehen weniger im Vordergrund, bleiben bei geeigneten Standorten und Nutzungskonzepten jedoch relevante Anlagebereiche. Die Unterschiede verdeutlichen, wo die Befragten Potenzial sehen; sie stellen keine Bewertung der tatsächlich erzielten Anlageergebnisse dar.
Die Finanzierung bleibt ein wesentlicher Prüfstein. Nach den Zinserhöhungen im Juni und September hat die EZB am 29. Oktober ihre Leitzinsen unverändert belassen. Der Einlagensatz liegt weiterhin bei 2,50 Prozent. Für die Immobilienwirtschaft bedeutet diese Zinspause zunächst keine zusätzliche Entlastung und auch keine Zusage künftig günstigerer Finanzierung. Energiepreisbedingte Inflationsrisiken und unsichere Wachstumsperspektiven begrenzen die Planungssicherheit.
Umso wichtiger werden ausreichendes Eigenkapital, tragfähige laufende Einnahmen und Reserven für unvorhergesehene Aufwendungen. Aus unserer Sicht sollten Investitionen auch ohne die Erwartung rascher Zinssenkungen wirtschaftlich überzeugen. Ein günstigerer Einstieg allein macht aus einer Immobilie noch kein überzeugendes Investment.
Entwicklungen und Diagnose nach Assetklassen
Büromarkt
Der Wiener Büromarkt bleibt von sorgfältig abgewogenen Standortentscheidungen geprägt. Unternehmen prüfen, ob ein Umzug einen ausreichenden Mehrwert bietet oder bestehende Flächen weiterentwickelt werden können. Gut erreichbare Büros mit zeitgemäßer Ausstattung und flexiblen Grundrissen verfügen dabei über Vorteile. Zentrale Lagen gewinnen zunehmend an Bedeutung gegenüber peripheren Standorten. Ältere oder weniger gut angebundene Objekte benötigen deshalb eine klare Positionierung. Aus Investorensicht zählt vor allem, ob Gebäudequalität, Betriebskosten und Flächennutzung den Anforderungen der Mieter entsprechen. Der notwendige Modernisierungsaufwand wird damit zu einem wesentlichen Bestandteil der Kaufentscheidung.
Einzelhandel
Bei Einzelhandelsimmobilien entscheidet die Tragfähigkeit des jeweiligen Standorts. Frequenzstarke Innenstadtlagen und gut etablierte Nahversorgungsstandorte bieten unterschiedliche, aber nachvollziehbare Investitionsansätze. Gerade in Ballungszentren stehen Zentrumslagen weiterhin im Fokus, während periphere Lagen zurückhaltender beurteilt werden. Etablierte Nahversorgungsstandorte können dort dennoch überzeugen. Gastronomie, Dienstleistungen und ergänzende Nutzungen stärken die Attraktivität, sofern sie zum Einzugsgebiet passen. Schwächere Geschäftslagen und anpassungsbedürftige Einkaufszentren verlangen eine genaue Prüfung ihrer künftigen Funktion. Ausschlaggebend bleiben Erreichbarkeit, Kundenfrequenz und die wirtschaftliche Leistungsfähigkeit der Mieter.
Hotel
Hotelimmobilien nehmen im diesjährigen Stimmungsbild eine hervorgehobene Stellung ein. Das Interesse an der Assetklasse verbindet sich mit der Erwartung einer tragfähigen touristischen Nachfrage. Eine gute Auslastung allein sichert jedoch noch keinen ausreichenden Ertrag. Betreiberqualität, Personalkosten, Energieaufwand und laufende Investitionen bestimmen die Wirtschaftlichkeit wesentlich mit. Bei Stadthotels steigt das Interesse mit der Zentralität und Erreichbarkeit des Standorts: City-Lagen punkten gegenüber weniger zentralen Stadtteilen und der Peripherie. In der Ferienhotellerie sind dagegen die Qualität der Destination und das Betriebskonzept gesondert zu beurteilen. Für Investoren bleiben jene Häuser interessant, deren Ertragskraft auch unter vorsichtigen Annahmen Bestand hat.
Logistik
Logistik bleibt ein relevanter Anlagebereich, wird jedoch differenzierter beurteilt. Die Eignung einer Immobilie ergibt sich aus ihrer Funktion innerhalb der betrieblichen Abläufe des Nutzers. Verkehrsanbindung, verfügbare Arbeitskräfte, technische Ausstattung und eine verlässliche Energieversorgung müssen zusammenpassen. Moderne Flächen bieten Chancen, wenn sie konkrete Anforderungen erfüllen und auch für andere Nutzer geeignet bleiben. Aus unserer Sicht verdienen deshalb die Qualität des Mieters und die Anschlussvermietbarkeit besondere Aufmerksamkeit. Allgemeine Wachstumserwartungen können die Prüfung des lokalen Angebots und der tatsächlichen Nachfrage nicht ersetzen.
Wohnmarkt
Die Wohnungsmärkte der österreichischen Landeshauptstädte bieten unterschiedliche Ausgangslagen. In Wien trifft eine belebte Eigentumsnachfrage auf eine weiterhin schwierige Umsetzung neuer Wohnbauprojekte. Besonders im Mietsegment bleibt das nachkommende Angebot ein Engpass. In den hochpreisigen westlichen Landeshauptstädten steht die Leistbarkeit stärker im Vordergrund, während andere Städte vergleichsweise günstigere Einstiegsmöglichkeiten bieten. Daraus ergibt sich jedoch keine allgemeine Rangfolge der Investitionschancen. Entscheidend sind Mikrolage, Gebäudezustand und lokale Vermietungsnachfrage. Hoher Wohnraumbedarf allein sichert keine Wirtschaftlichkeit: Realisierbare Mieten, Baukosten, Finanzierung und rechtliche Rahmenbedingungen müssen eine tragfähige Bewirtschaftung ermöglichen.
Zinshausmarkt
Der Wiener Zinshausmarkt bleibt ein Markt für langfristig orientierte und sorgfältig kalkulierende Käufer. Die Anpassungen der vergangenen Jahre haben den Verhandlungsspielraum auf Käuferseite gestärkt, ohne sämtliche Objekte gleichermaßen attraktiv zu machen. Mietvertragsstruktur, laufender Ertrag und Sanierungsbedarf bestimmen die Beurteilung stärker als pauschale Erwartungen an die Wertentwicklung. Eigenkapitalstarke Investoren verfügen über Vorteile, wenn sie notwendige Maßnahmen aus eigener Kraft umsetzen können. Chancen sehen wir insbesondere dort, wo sich die Qualität der Substanz und ein realistisches Entwicklungspotenzial im Kaufpreis angemessen abbilden.
Spezialimmobilien
Spezialisierte Nutzungen finden als Ergänzung klassischer Immobilienanlagen Aufmerksamkeit. Rechenzentren, studentisches Wohnen, Seniorenresidenzen, Pflege- und Bildungsimmobilien stehen jeweils mit langfristigen gesellschaftlichen oder technologischen Entwicklungen in Verbindung. Ihre wirtschaftlichen Voraussetzungen unterscheiden sich jedoch erheblich. Bei Rechenzentren sind Energieversorgung und technische Umsetzbarkeit entscheidend; bei anderen Nutzungen rücken Betreiberqualität, Betreuungskonzepte und die örtliche Nachfrage in den Vordergrund. Struktureller Bedarf ist eine gute Ausgangsbasis, aber keine Ertragsgarantie. Für Investoren zählen die Belastbarkeit des Betriebsmodells und die Frage, welche Alternativen bei einem Betreiber- oder Nutzungswechsel bestehen.
Überregionale Märkte
Der DACH-Raum bildet kein einheitliches Marktumfeld. In Deutschland bleiben die Verständigung über Kaufpreise und die Finanzierung wesentliche Voraussetzungen für eine breitere Belebung. Die Schweiz ist aufgrund ihrer eigenständigen geldpolitischen Rahmenbedingungen gesondert zu betrachten. Entsprechend lassen sich Erwartungen an Preise und Renditen nicht unverändert von einem Land auf das andere übertragen.
Auch in CEE ist eine Auswahl nach Stadt und Teilmarkt erforderlich. Warschau und Prag bieten bei zentralen, hochwertigen Büroflächen andere Voraussetzungen als Budapest, wo zusätzliche Flächen und eine vorsichtigere Nachfrage stärker zu berücksichtigen sind. Für grenzüberschreitende Investitionen zählen neben Standort und Objektqualität insbesondere die lokalen Finanzierungsbedingungen, rechtliche Planungssicherheit und die Möglichkeiten eines späteren Verkaufs. Eine pauschale Beurteilung der gesamten Region wird diesen Unterschieden nicht gerecht.
Marktdiagnose
Das diesjährige Stimmungsbild lässt sich als Zurückhaltung bei weiterhin vorhandenem Investitionsinteresse zusammenfassen. Die Branche erkennt Chancen, verlangt aber überzeugendere wirtschaftliche Voraussetzungen. Aus unserer Sicht bleibt die Erholung deshalb selektiv: Gute Vermietungsperspektiven können einzelne Objekte stützen, während Finanzierung, Sanierungsaufwand oder eingeschränkte Nutzungsmöglichkeiten andere weiterhin belasten.
Standortqualität ist dabei stets im Zusammenhang mit der jeweiligen Nutzung zu beurteilen. Risiken werden strenger gewichtet und müssen sich in Kaufpreisen und Renditeanforderungen widerspiegeln. Höhere Renditeanforderungen sind für sich genommen kein Qualitätsmerkmal; entscheidend ist, welche Risiken und Aufwendungen ihnen gegenüberstehen.
ESG bleibt aus unserer Sicht über alle untersuchten Assetklassen hinweg ein wichtiges Investitionskriterium. Energieeffizienz, Klimarisiken, soziale Nutzungsqualität und verantwortungsvolle Bewirtschaftung gehören in die wirtschaftliche Bewertung. Sie beeinflussen, wie gut ein Objekt langfristig nachhaltig nutzbar und vermietbar bleibt, welche Investitionen erforderlich werden und wie belastbar seine Werthaltigkeit ist.
Fazit und Ausblick 2027
Für 2027 erwarten wir eher eine Fortsetzung der Belebung in ausgewählten Bereichen als einen gleichmäßigen Aufschwung. Entscheidend wird sein, ob sich Investitionsbereitschaft in finanzierbare Ankäufe und umsetzbare Projekte übersetzen lässt. Dafür braucht es realistische Preisvorstellungen, verlässliche Finanzierung und ausreichend Spielraum für die Weiterentwicklung der Immobilien.
Im Wohnbereich dürfte das begrenzte nachkommende Angebot eine zentrale Herausforderung bleiben. Bei Gewerbeimmobilien werden die wirtschaftliche Entwicklung und die konkreten Anforderungen der Nutzer stärker über die Perspektive entscheiden. Eine Entspannung bei Finanzierung und Kosten könnte zusätzliche Bewegung ermöglichen; anhaltende Unsicherheit würde die Anpassungsphase verlängern.
Wir sehen die Chancen vor allem in einer langfristigen Betrachtung: geeignete Standorte auswählen, die Substanz sorgfältig prüfen und Erträge durch eine aktive Bewirtschaftung sichern. Wer Investitionsbedarf und Risiken realistisch einordnet, schafft die Grundlage, um vorhandene Möglichkeiten auch unter anspruchsvollen Rahmenbedingungen zu nutzen.
Grundlage und Datenstand
Basis ist das laufende DMH-Marktresearch und Marketmonitoring; Qualitative redaktionelle Einordnung auf Basis des DMH-Stimmungsbarometers zur Expo Real 2026. Betrachtungszeitraum: Oktober 2025 bis Oktober 2026, einschließlich der EZB-Entscheidung vom 29. Oktober. Die Befragung ist nicht repräsentativ; der Vergleich mit der Vorjahresstimmung erfolgt ausschließlich qualitativ. Die Teilmarktbeurteilungen geben unsere redaktionelle Einschätzung wieder und sind nicht unmittelbar aus der Befragung abgeleitet. Aussagen für das Jahr 2027 sind Erwartungen unter den beschriebenen Voraussetzungen. Dieser Text wurde mit Unterstützung von KI erstellt und redaktionell geprüft.
Belege zu Messeumfang und Geldpolitik: Messe München, Schlussbericht vom 7. Oktober 2026; Europäische Zentralbank, Zinsentscheidung vom 29. Oktober 2026.
Copyright Titelbild: Messe München GmbH